El Ministerio de Hacienda ha anunciado su intención de trasladar a octubre de 2028 las obligaciones pendientes de aplicación del reglamento de sistemas informáticos de facturación, conocido habitualmente como normativa VeriFactu.
Para los negocios de hostelería, este cambio plantea una nueva perspectiva sobre la adaptación de sus sistemas; sin embargo, disponer de más tiempo puede facilitar la planificación, aunque la decisión de actualizar un TPV también depende de las necesidades diarias del establecimiento: agilizar las comandas, organizar los cobros, controlar las existencias o conocer mejor las ventas.
En este artículo explicamos qué recoge el anuncio oficial sobre VeriFactu 2028 y cómo puede contribuir un TPV digital a mejorar la gestión de bares, restaurantes y cafeterías.
¿Qué ha anunciado Hacienda sobre el retraso de VeriFactu?
La nota informativa del Ministerio de Hacienda, publicada el 5 de octubre de 2026, presenta el cambio como una: «Previsión de modificación de los plazos de aplicación».
El documento plantea aplazar las obligaciones pendientes del Real Decreto 1007/2023 hasta octubre de 2028. El objetivo es acercar su calendario al de la factura electrónica obligatoria para empresarios y profesionales cuya facturación anual no supere los ocho millones de euros.
Es importante distinguir el anuncio de su aprobación normativa. La comunicación de Hacienda expresa una previsión de cambio. Por su parte, la información publicada por la Agencia Tributaria sobre los plazos aprobados sigue recogiendo el 1 de enero de 2027 para los contribuyentes del Impuesto sobre Sociedades y el 1 de julio de 2027 para el resto de obligados incluidos en el reglamento.
Por ello, conviene seguir las actualizaciones de la Agencia Tributaria sobre los sistemas informáticos de facturación y VERI*FACTU y confirmar el calendario aplicable con la asesoría y el proveedor del software.
¿Cambiarán también los requisitos de los sistemas de facturación?
El anuncio no plantea abandonar las garantías exigidas a los programas de facturación. Hacienda señala que las exigencias técnicas se mantendrán: «en términos sustancialmente equivalentes a los previstos en su desarrollo normativo actual».
Entre ellas figuran la integridad, conservación, accesibilidad, legibilidad, trazabilidad e inalterabilidad de los registros.
Para los establecimientos que utilizan un TPV, resulta útil conocer cómo su proveedor integra estas exigencias en el proceso de facturación y qué actualizaciones ofrece.
En la sección de VeriFactu para hostelería de Tamus puedes consultar cómo se conecta la facturación con la operativa del establecimiento.
¿Por qué plantearse adquirir un TPV digital para la gestión del local de hostelería?
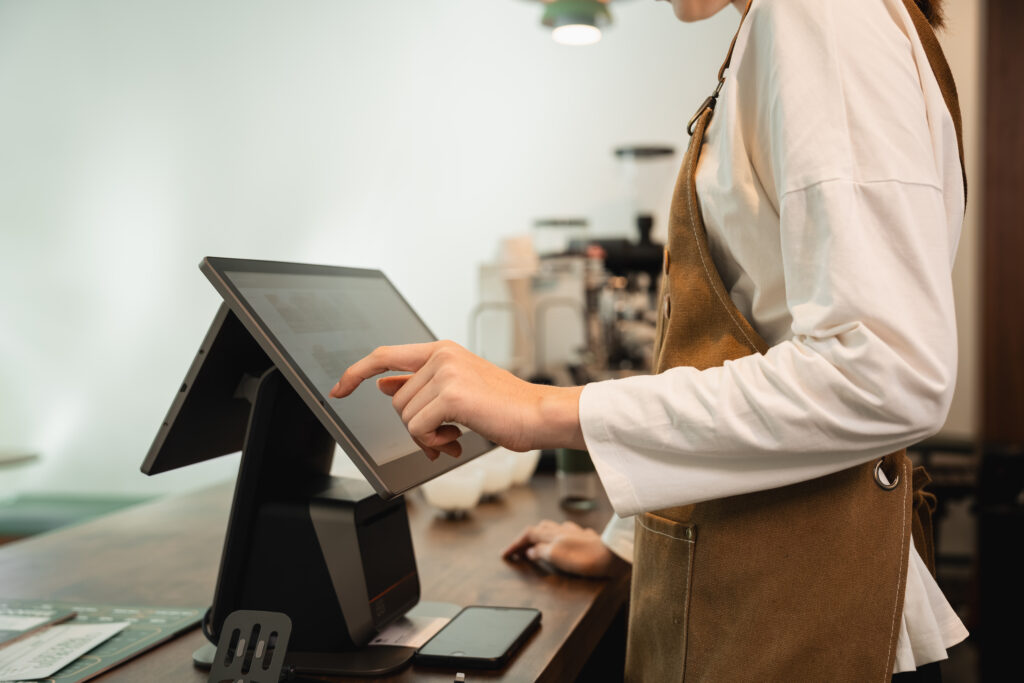
La fecha de una obligación fiscal influye en las decisiones de inversión. Sin embargo, muchos de los motivos para digitalizar un local aparecen durante el propio servicio.
Una comanda que debe introducirse de nuevo, una cuenta difícil de dividir o la falta de información sobre costes son situaciones que pueden revisarse con independencia del calendario de VeriFactu.
Comandas más ágiles y mejor coordinación con cocina
Cuando los pedidos se anotan en papel y después se introducen en el terminal, el equipo repite tareas y dedica tiempo a desplazarse.
Una comandera digital para hostelería permite registrar los pedidos desde dispositivos móviles y enviarlos a cocina o barra. De este modo, la información llega a la zona de preparación correspondiente y se reduce la necesidad de transcribirla.
En un restaurante con terraza o varias salas, esta conexión puede facilitar la coordinación del equipo, especialmente en los momentos de mayor actividad.
Más orden en los cobros y los cierres de caja
El final de una comida también forma parte de la experiencia del cliente. Dividir una cuenta, localizar los consumos de una mesa o revisar un cobro debe resultar sencillo para el personal.
Un TPV con estas funciones permite gestionar las operaciones dentro de un mismo entorno. Además, disponer de un registro ordenado facilita la revisión de la caja y la consulta de lo ocurrido durante cada turno.
Otras herramientas, como el pago mediante código QR, permiten que el cliente abone su cuenta desde el móvil, con el cobro integrado en Tamus.
Información útil para tomar decisiones
Conocer la recaudación diaria es necesario, pero ofrece una visión limitada del negocio. También interesa saber qué productos se venden más, cómo cambia la actividad entre periodos o qué resultados obtiene cada establecimiento.
Los informes del TPV ayudan a analizar esta información y a tomar decisiones sobre la carta, las promociones o la organización del servicio.
El valor aparece cuando los datos se utilizan para responder preguntas concretas relativas al funcionamiento del local: ¿funciona el nuevo menú?, ¿qué productos tienen poca salida?, ¿cómo evoluciona la actividad respecto al mes anterior?, etc.
Mayor seguimiento del stock y de los costes
El precio de los ingredientes, las mermas y las diferencias de inventario influyen en la rentabilidad del local.
Las herramientas de almacén y escandallos permiten relacionar productos, ingredientes y costes de elaboración. Con una configuración adecuada y datos actualizados, facilitan la revisión de márgenes y la planificación de compras.
Por ejemplo, si aumenta el coste de un ingrediente habitual, revisar el escandallo ayuda a valorar cómo afecta a los platos que lo utilizan, de manera que los beneficios por plato se puedan mantener siempre en el nivel esperado.
Cómo aprovechar el tiempo para revisar cuál es el mejor TPV para el local
El aplazamiento anunciado puede servir para preparar una transición más ordenada. El primer paso consiste en identificar qué necesita mejorar el establecimiento.
Antes de elegir un sistema, conviene revisar:
- La operativa del local: barra, sala, terraza, recogida o varios establecimientos.
- Las funciones necesarias: comandas, cobros, inventarios, informes y facturación.
- Los equipos disponibles: compatibilidad de terminales, impresoras y dispositivos móviles.
- La formación del personal: facilidad de aprendizaje y acompañamiento inicial.
- Las condiciones del servicio: módulos, actualizaciones, soporte y coste total.
Comparar las tarifas de Tamus permite valorar las opciones disponibles. Después, una demostración con situaciones reales del negocio ayuda a comprobar qué configuración encaja mejor.
Tamus: un TPV conectado con el día a día del establecimiento
El software TPV para hostelería de Tamus permite conectar ventas, mesas, comandas, cocina, cobros y facturación. Según los módulos contratados, incorpora también herramientas de inventario, escandallos e informes complejos de ventas.
El objetivo es que la información registrada durante el servicio facilite también la gestión posterior del negocio.
La previsión de trasladar VeriFactu a 2028 puede cambiar el calendario de adaptación. Al decidir cuándo actualizar el TPV, cada establecimiento puede valorar también las mejoras que necesita hoy y el tiempo que dedica a tareas que podrían simplificarse con un sistema de gestión digital del negocio, un TPV.
Solicita una demostración de Tamus y descubre cómo adaptar el TPV a la forma de trabajar de tu local.
Preguntas frecuentes sobre VeriFactu 2028
¿El aplazamiento de VeriFactu a 2028 ya está aprobado?
La nota de Hacienda del 5 de octubre de 2026 anuncia la previsión de aplazar las obligaciones pendientes hasta octubre de 2028. Esa comunicación debe distinguirse de la aprobación y publicación de la modificación normativa correspondiente.
¿VeriFactu y la factura electrónica son lo mismo?
Son obligaciones relacionadas con la facturación, pero tienen funciones y requisitos diferentes. El anuncio de Hacienda plantea acercar sus calendarios y determinados aspectos normativos y técnicos.
¿Conviene esperar a 2028 para cambiar el TPV?
Depende del estado del sistema actual y de las necesidades del negocio. Si existen dificultades para gestionar pedidos, cobros o información de ventas, puede resultar útil evaluar una actualización antes de la fecha obligatoria.
¿Un TPV digital puede ayudar a un bar pequeño?
Sí, siempre que sus funciones y su coste se ajusten al establecimiento. En un local pequeño, simplificar las comandas, los cobros y la revisión de ventas también puede aportar mejoras prácticas.
Información revisada el 14 de octubre de 2026. Las referencias al aplazamiento reflejan el contenido de la comunicación oficial de Hacienda disponible en esa fecha.